Article · Actions
Rendement moyen de la Bourse
De janvier 1871 à octobre 2026, la Bourse américaine — le S&P 500 et les indices dont il est le prolongement — a rapporté 9,4% par an avec dividendes réinvestis. Après inflation, cela fait 7,1% par an. Le cours seul a progressé de 4,9% par an ; les dividendes réinvestis ont fait le reste.
$1 investi en janvier 1871 est devenu $1,19 M
le pouvoir d'achat de $1 a été multiplié par 44,2 k
sans dividendes : $1 est devenu $1 739
73% des années 1872–2025 ; après inflation 107 (69%)
le chiffre des « environ 10 % » ; l'année médiane a donné 13,2%
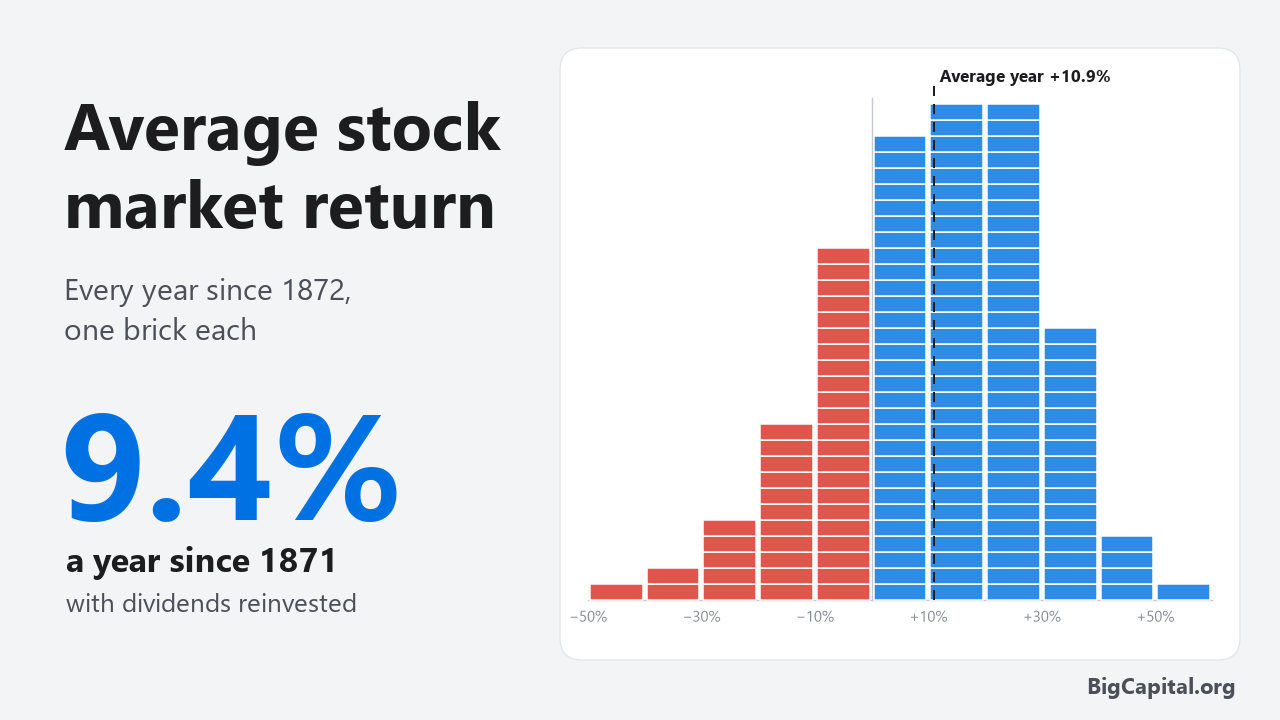
9,3% ou 10,9% ? Deux types de moyenne
Additionnez les rendements des 154 années civiles de 1872 à 2025, divisez par 154 : vous obtenez 10,9% par an — la moyenne arithmétique, d'où vient le célèbre « les actions rapportent environ 10 % par an ». Mais les rendements se composent : une année à −50 % suivie d'une année à +50 % donne une moyenne de 0 %, et pourtant un quart de l'argent a disparu.
Le rythme auquel l'argent a réellement progressé, année après année, est le taux de croissance annuel composé : 9,3% par an sur les mêmes années. Plus les rendements fluctuent, plus l'écart entre les deux chiffres se creuse. Les deux sont exacts ; seul le taux composé dit où un dollar a fini par arriver.
| Moyenne | Dividendes inclus | Après inflation | Cours seul |
|---|---|---|---|
| Moyenne arithmétique des rendements annuels | 10,9% | 8,6% | 6,4% |
| Taux de croissance annuel composé (TCAC) | 9,3% | 7,1% | 4,8% |
| Année médiane | 13,2% | 10,1% | 8,6% |
Années civiles 1872–2025, de la moyenne de décembre à la moyenne de décembre ; croissance composée de décembre 1871 à décembre 2025. « Après inflation » inclut les dividendes.
Chaque année depuis 1872, une brique par année
Chaque brique est une année civile, placée selon son rendement dividendes inclus. La Bourse a fini en hausse 113 années sur 154 (73%). La plupart des années se situent entre 0 % et +30 %, pourtant l'« année moyenne » est rare : seules 8 ans se sont situées à moins de deux points de 10,9%.
La pire année a été 1931, à −41,8% ; la meilleure, 1933, à +54,4%. Après inflation, la pire a été 2008 : −39,3%. 2026 à ce jour : +13,7% jusqu'en octobre 2026 (+9,8% après inflation) ; elle rejoindra le graphique à la fin de l'année.
Le graphique sous forme de tableau
| Rendement de l'année | Années | Quelles années |
|---|---|---|
| +50% … +60% | 1 | 1933 |
| +40% … +50% | 4 | 1879, 1908, 1935, 1954 |
| +30% … +40% | 17 | 1904, 1915, 1927, 1928, 1936, 1945, 1955, 1958, 1961, 1975, 1980, 1985, 1989, 1995, 1997, 2009, 2024 |
| +20% … +30% | 31 | 1880, 1885, 1891, 1898, 1901, 1918, 1919, 1922, 1924, 1925, 1938, 1943, 1944, 1950, 1951, 1963, 1967, 1972, 1976, 1983, 1986, 1991, 1996, 1998, 1999, 2003, 2013, 2017, 2019, 2021, 2023 |
| +10% … +20% | 31 | 1872, 1874, 1878, 1886, 1897, 1899, 1900, 1905, 1909, 1921, 1926, 1942, 1949, 1952, 1959, 1964, 1965, 1968, 1971, 1979, 1982, 1988, 1992, 2004, 2006, 2010, 2012, 2014, 2016, 2020, 2025 |
| 0% … +10% | 29 | 1875, 1881, 1882, 1888, 1889, 1892, 1894, 1895, 1896, 1902, 1906, 1911, 1912, 1916, 1923, 1939, 1947, 1948, 1953, 1956, 1970, 1978, 1984, 1993, 1994, 2005, 2007, 2011, 2015 |
| −10% … 0% | 22 | 1873, 1877, 1883, 1887, 1890, 1910, 1913, 1914, 1929, 1934, 1940, 1946, 1957, 1960, 1962, 1966, 1977, 1981, 1987, 1990, 2000, 2018 |
| −20% … −10% | 11 | 1876, 1884, 1893, 1903, 1920, 1932, 1941, 1969, 1973, 2001, 2022 |
| −30% … −20% | 5 | 1907, 1917, 1930, 1974, 2002 |
| −40% … −30% | 2 | 1937, 2008 |
| −50% … −40% | 1 | 1931 |
Les meilleures et les pires années
Les dix meilleures et les dix pires années civiles. Le sélecteur au-dessus du graphique en briques les affiche après inflation.
| Année | Rendement |
|---|---|
| 1933 | +54,4% |
| 1879 | +49,4% |
| 1954 | +48,1% |
| 1935 | +47,0% |
| 1908 | +45,1% |
| 1995 | +38,4% |
| 1945 | +38,1% |
| 1928 | +38,1% |
| 1975 | +38,0% |
| 1958 | +37,8% |
| Année | Rendement |
|---|---|
| 1931 | −41,8% |
| 2008 | −39,2% |
| 1937 | −31,9% |
| 1907 | −29,5% |
| 1974 | −26,1% |
| 1917 | −25,2% |
| 1930 | −24,0% |
| 2002 | −20,2% |
| 1920 | −18,5% |
| 1973 | −16,9% |
Plus on détient longtemps, plus l'éventail se resserre
Voici toutes les périodes de détention commencées un mois quelconque depuis janvier 1871 : le meilleur rendement par an, le rendement médian et le pire. Sur un an, le résultat allait de −62,3% à +139,8%, et 27% des périodes d'un an se sont soldées par une perte.
Sur 20 ans, même le pire point de départ, septembre 1929, a quand même rapporté +2,0% par an dividendes inclus. Avant inflation, aucune période de 20 ans ou plus ne s'est soldée par une perte ; après inflation, aucune de 25 ans ou plus, et les pires 20 ans, à partir de juin 1901, ont rapporté −0,2% par an.
| Durée de détention | Pire, par an | Médiane | Meilleur, par an | Périodes en perte |
|---|---|---|---|---|
| 1 an | −62,3%à partir de juin 1931 | +11,3% | +139,8%à partir de juil. 1932 | 27,2% |
| 2 ans | −49,3%à partir de juin 1930 | +10,4% | +53,1%à partir de juin 1932 | 20,1% |
| 3 ans | −40,2%à partir de juil. 1929 | +10,0% | +39,7%à partir de mars 1933 | 15,1% |
| 5 ans | −17,3%à partir de sept. 1929 | +9,8% | +33,7%à partir de sept. 1924 | 10,2% |
| 10 ans | −4,0%à partir de août 1929 | +8,8% | +21,2%à partir de juin 1949 | 2,9% |
| 15 ans | −0,4%à partir de sept. 1929 | +8,6% | +19,3%à partir de juil. 1984 | 0,1% |
| 20 ans | +2,0%à partir de sept. 1929 | +8,2% | +17,9%à partir de avr. 1980 | 0,0% |
| 25 ans | +3,8%à partir de juin 1907 | +9,0% | +17,1%à partir de déc. 1974 | 0,0% |
| 30 ans | +3,6%à partir de juin 1902 | +9,9% | +14,3%à partir de juil. 1970 | 0,0% |
Décennie par décennie
La meilleure décennie a été celle de années 1950, à +19,3% par an dividendes inclus ; la pire, celle de années 2000, à −0,7%. Après inflation, la pire décennie a été celle de années 2000 : −3,2% par an.
Les décennies sous forme de tableau
| Décennie | Dividendes inclus | Après inflation | Cours seul |
|---|---|---|---|
| années 1870* | +7,8% | +10,9% | +1,2% |
| années 1880 | +6,0% | +8,3% | +0,8% |
| années 1890 | +5,7% | +5,6% | +1,2% |
| années 1900 | +10,3% | +7,7% | +5,5% |
| années 1910 | +4,5% | −1,9% | −1,4% |
| années 1920 | +15,2% | +16,3% | +9,1% |
| années 1930 | 0,0% | +2,1% | −5,3% |
| années 1940 | +8,9% | +3,4% | +2,9% |
| années 1950 | +19,3% | +16,7% | +13,6% |
| années 1960 | +7,8% | +5,1% | +4,4% |
| années 1970 | +5,8% | −1,4% | +1,7% |
| années 1980 | +17,3% | +11,6% | +12,5% |
| années 1990 | +18,0% | +14,6% | +15,1% |
| années 2000 | −0,7% | −3,2% | −2,5% |
| années 2010 | +13,3% | +11,4% | +11,1% |
| années 2020* | +15,5% | +11,1% | +13,9% |
* Décennie incomplète : à partir du premier mois des données, ou jusqu'au plus récent (octobre 2026).
D'où vient le rendement
$1 investi en janvier 1871 est devenu $1,19 M en octobre 2026 avec tous les dividendes réinvestis — mais seulement $1 739 avec le cours seul. Les dividendes réinvestis ont fait passer le rendement de 4,9% à 9,4% par an.
Après inflation, le pouvoir d'achat du dollar a été multiplié par 44,2 k avec les dividendes et seulement par 64,6 sans eux : 7,1% contre 2,7% par an. La plupart des graphiques d'indices n'affichent que le cours, ce qui explique pourquoi le rendement des actions à long terme est si souvent sous-estimé.
Les 5, 10, 20 et 30 dernières années
Sur les 10 dernières années, de octobre 2016 à octobre 2026, la Bourse a rapporté +15,5% par an dividendes inclus (+11,8% après inflation) — bien au-dessus de la moyenne de long terme, 9,4%. Les périodes courtes s'écartent beaucoup de la moyenne de long terme, dans les deux sens.
| Période | Dividendes inclus | Après inflation | Cours seul | Croissance dividendes inclus |
|---|---|---|---|---|
| 5 dernières ansoct. 2021 – oct. 2026 | +13,2% | +8,9% | +11,6% | ×1,86 |
| 10 dernières ansoct. 2016 – oct. 2026 | +15,5% | +11,8% | +13,7% | ×4,23 |
| 20 dernières ansoct. 2006 – oct. 2026 | +11,1% | +8,3% | +9,1% | ×8,2 |
| 30 dernières ansoct. 1996 – oct. 2026 | +10,2% | +7,5% | +8,3% | ×18,6 |
| 50 dernières ansoct. 1976 – oct. 2026 | +11,9% | +8,0% | +9,0% | ×277 |
| 100 dernières ansoct. 1926 – oct. 2026 | +10,5% | +7,3% | +6,6% | ×21,5 k |
| Depuis 1871janv. 1871 – oct. 2026 | +9,4% | +7,1% | +4,9% | ×1,19 M |
Jusqu'au mois le plus récent des données ; rendement composé par an.
Questions fréquentes
Quel est le rendement moyen de la Bourse sur les 10 dernières années ?
De octobre 2016 à octobre 2026, le S&P 500 a rapporté +15,5% par an dividendes réinvestis, +11,8% après inflation et +13,7% avec le cours seul.
D'où vient le chiffre de « 10 % par an » ?
C'est la moyenne arithmétique des rendements annuels dividendes inclus, avant inflation : 10,9% pour 1872–2025. En composant, les mêmes années donnent 9,3% par an, et 7,1% après inflation.
À quelle fréquence la Bourse perd-elle de l'argent sur une année ?
Dans 41 années civiles sur 154 (27%) depuis 1872 ; après inflation, dans 47 (31%). Sur des périodes de dix ans, une perte est survenue dans 3% des cas avant inflation et dans 11% après.
Pourquoi les sites citent-ils des moyennes différentes ?
Ils ne mesurent pas la même chose : dates de début et de fin différentes, avec ou sans dividendes, avant ou après inflation, moyennes arithmétiques ou composées, cours de clôture de fin d'année ou moyennes mensuelles. Cet article utilise les moyennes mensuelles de Shiller ; les années prises isolément paraissent donc un peu plus calmes ici que dans les tableaux de clôture à clôture.
Pour aller plus loin
Comment les chiffres sont calculés
- Données : Robert J. Shiller, Online Data (Université Yale) : l'indice S&P Composite (le S&P 500 et, avant 1957, ses prédécesseurs), les dividendes et les prix à la consommation américains, mensuels depuis janvier 1871.
- Une année civile court de la moyenne de décembre à la moyenne de décembre (les cours sont des moyennes mensuelles des clôtures quotidiennes) ; les années prises isolément diffèrent donc des chiffres de clôture à clôture.
- Dividendes inclus : les dividendes sont réinvestis dans l'indice chaque mois (rendement total).
- Après inflation : les valeurs sont divisées par l'indice des prix à la consommation américain de leur mois.
- Les périodes de détention commencent chaque mois depuis janvier 1871 et se chevauchent ; le rendement par an est composé : (fin ÷ début)^(1 / années) − 1.
- Notes de Shiller sur les derniers mois : Oct price is Oct 2nd close; Sept/Oct CPI estimated; Oct GS10 is Oct 2nd value.
- Les rendements passés relèvent de l'histoire, pas de la prévision. Rien ici ne constitue un conseil en investissement.
Réutiliser cet article
Le texte et les graphiques peuvent être republiés, traduits et adaptés librement sous licence CC BY 4.0 : citez BigCapital.org avec un lien vers cette page. Les données d'autres fournisseurs gardent leur propre licence (voir les sources ci-dessous). Comment citer la source
Source : BigCapital.org — « Rendement moyen de la Bourse », https://bigcapital.org/fr/articles/average-stock-market-return/